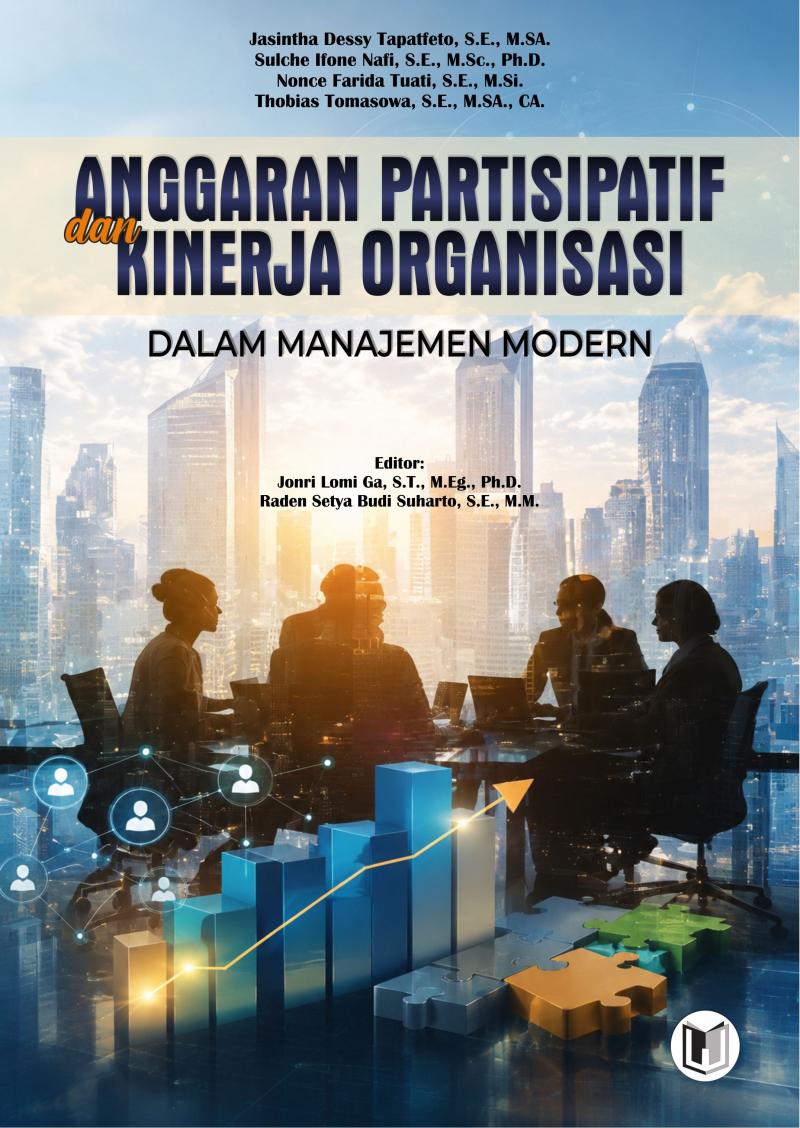
ANGGARAN PARTISIPATIF DAN KINERJA ORGANISASI DALAM MANAJEMEN MODERN
Keywords:
Anggaran Partisipatif (Participatory Budgeting), Kinerja Organisasi (Organizational Performance), Akuntansi Keperilakuan (Behavioral Accounting), Pendekatan Kontinjensi (Contingency Approach), Informasi Relevan Pekerjaan (Job Relevant Information), Komitmen Tujuan Anggaran (Budget Goal Commitment), Desentralisasi (Decentralization), Manajemen ModernSynopsis
Buku Anggaran Partisipatif dan Kinerja Organisasi dalam Manajemen Modern membahas secara komprehensif bagaimana keterlibatan individu dalam proses penyusunan anggaran dapat memengaruhi perilaku, motivasi, dan kinerja organisasi melalui perspektif akuntansi keperilakuan (behavioral accounting) dan pendekatan kontinjensi. Buku ini menguraikan evolusi sistem penganggaran dari pendekatan sentralistik menuju model partisipatif yang adaptif, serta mengkaji tiga faktor kunci yang menentukan efektivitas partisipasi anggaran, yaitu informasi yang relevan dengan pekerjaan (job relevant information), komitmen terhadap tujuan anggaran (budget goal commitment), dan desentralisasi wewenang organisasi. Dengan mengintegrasikan kajian teoritis, temuan empiris, dan rekomendasi praktis, buku ini memberikan pemahaman mendalam tentang bagaimana organisasi modern dapat merancang sistem penganggaran yang tidak hanya efektif sebagai alat pengendalian keuangan, tetapi juga mampu meningkatkan koordinasi, motivasi kerja, dan pencapaian kinerja organisasi secara berkelanjutan.
Downloads
Download data is not yet available.
References
Adhikara. (2026). Behavioural Accounting: Perspektif Teori, Aplikasi Dan Tantangan Dalam Organisasi. Madani Kreatif Publisher.
Ahmed, A. J., Masiyah, M., & Juanda, A. (2025). Analisis Aspek Keperilakuan Dalam Proses Penganggaran di Perbankan Syariah. Jurnal Ekonomi Manajemen Perbankan, 7(2), 94-109.
Aira, A. (2021). Pengaruh partisipasi penyusunan anggaran terhadap senjangan anggaran dengan komitmen organisasi dan motivasi sebagai variabel moderasi pada Organisasi Perangkat Daerah (OPD) Kabupaten Kampar. Jurnal Al-Iqtishad, 17(2), 267-288.
Amin, F. (2020). Pendekatan Bottom Up Budgeting dalam Penganggaran Pemerintah Daerah. Jurnal Ilmiah Manajemen Publik dan Kebijakan Sosial (JIMPKS) Vol, 4.
Ananda, R., Putri, N. dan Hidayat, F. (2021) Desentralisasi dan Motivasi Kerja Manajerial dalam Organisasi Modern, Jurnal Perilaku Organisasi dan Akuntansi, 7(3), hlm. 144–159.
Ani, F. (2021) Pelimpahan Wewenang dan Partisipasi Organisasi dalam Perspektif Manajemen Modern, Jurnal Perilaku Organisasi Indonesia, 7(2), hlm. 88–103.
Ardiansyah, R. dan Putri, D. (2024) Integrasi Sistem Pengendalian Manajemen dalam Penganggaran Partisipatif, Jurnal Akuntansi Kontemporer, 12(1), hlm. 55–73.
Bappeda Litbang Kota Banjarmasin (2016) Penganggaran Berbasis Kinerja. Tersedia pada: https://bappedalitbang.banjarmasinkota.go.id/2016/05/penganggaran-berbasis-kinerja.html (Diakses: 3 Juni 2026).
Dewi, A. L. (2025). Kebijakan Bottom-Up dalam Desentralisasi Indonesia: Analisis Peran Musrenbang sebagai Mekanisme Partisipasi Publik di Pemerintah Daerah. Academia. edu.
Fakhrurrozi, I., & Istania, R. (2025). Model Kepemimpinan dalam Peningkatan Kinerja Pegawai di Lingkungan Kedeputian Bidang Informasi dan Data Komisi Pemberantasan Korupsi. Jurnal Kolaboratif Sains, 8(6), 3067-3079.
Fatimah, S. (2024) Pengaruh Partisipasi Penyusunan Anggaran dan Job Relevant Information terhadap Kinerja Manajerial, Papsel Economic Journal, 2(1).
Fauzi, M., Hidayat, R. dan Lestari, P. (2022) Partisipasi Anggaran dan Pengaruhnya terhadap Kinerja Organisasi, Jurnal Akuntansi dan Sistem Pengendalian, 10(2), hlm. 88–104.
Firdaus, F. dan Rinaldi, H. (2025) Pendekatan Partisipatif dalam Penganggaran Berbasis Kinerja: Studi Program ALAKE Singkawang, Jurnal Manajemen Keuangan Publik, 9(2), hlm. 174–189. https://doi.org/10.31092/jmkp.v9i2.3590.
Firmansyah, R. (2021) Ketidakpastian Lingkungan dan Efektivitas Sistem Penganggaran, Jurnal Akuntansi dan Bisnis Kontemporer, 8(2), hlm. 144–160.
Handayani, N. dan Putra, D. (2023) Partisipasi Anggaran dan Peningkatan Kinerja Manajerial, Jurnal Akuntansi dan Organisasi, 10(2), hlm. 133–149.
Hanson, A. H. (2022). Decentralization. In Planning and the Politicians (pp. 104-126). Routledge.
Hapsari, D. dan Kurniawan, R. (2024) Evaluasi Berkelanjutan dalam Sistem Pengendalian Organisasi, Jurnal Administrasi dan Bisnis Modern, 11(2), hlm. 144–163.
Ilyas, S., Dzaky, T. H., Abdurohman, M. Z., Christian, J., & Sukma, R. A. R. (2021). A review: The influence of participation budgeting toward organization behavior factors. Turkish Journal of Computer and Mathematics Education, 12(4), 734-739.
Indra, P. W. T., & Iwayan, S. (2018). The effect of budgeting participation on managerial performance through job satisfaction, job relevant information, and budget goal commitment as mediating variables. Russian Journal of Agricultural and Socio-Economic Sciences, 81(9), 138-149.
Khairiyah, D., Fitria, D., Ilhami, M.D. dan Sari, R.H. (2023) Pengaruh Partisipasi Penyusunan Anggaran terhadap Kinerja Organisasi dengan Kejelasan Sasaran Anggaran dan Job Relevant Information sebagai Variabel Mediasi, Jurnal Ilmiah Akuntansi, Manajemen dan Ekonomi Islam (JAM-EKIS), 7(1).
Kurniawan, D. I., & SeTin, S. (2021). Pengaruh Partisipasi Anggaran Terhadap Kinerja dengan Kepercayaan Sebagai Variabel Mediasi (Studi Kasus pada PT PLN Persero). Jurnal Akuntansi, 13(2), 352–361. DOI: 10.28932/jam.v13i2.3790.
Maulana, I., & Yanto, M. (2024). Pengaruh penganggaran terhadap keberhasilan operasional perusahaan. ULIL ALBAB: Jurnal Ilmiah Multidisiplin, 4(1), 333-339.
Mustofa, A. W., & Trisnaningsih, S. (2022). Studi literatur: Peran desentralisasi dalam meningkatkan kinerja manajerial. In Seminar Nasional Akuntansi Dan Call for Paper (Vol. 2, No. 1, pp. 28-35).
Pertiwi, A. L., & Icym, M. Y. (2025). Peran Penguatan Motivasi Dalam Mewujudkan Kepuasan Kerja Yang Optimal. Jurnal Ilmu Manajemen dan Pendidikan| E-ISSN: 3062-7788, 2(3), 1170-1175.
Prasetyo, R. dan Hidayat, F. (2023) ‘Pendekatan Kontinjensi dalam Akuntansi Manajemen Modern’, Jurnal Riset Akuntansi dan Organisasi, 11(2), hlm. 120–138.
Purwaningsih, M. R. (2022). Pelaksanaan musrenbang daerah dalam proses perencanaan dan penganggaran partisipatif. Jurnal Litbang Sukowati: Media Penelitian Dan Pengembangan, 6(1), 151-164.
Rachman, E. A. (2025). Model SMARTEST: Solusi Mengelola Dana BOS berbasis Rapor Pendidikan. Indonesia Emas Group.
Ramadhan, M., Putri, N. dan Wibowo, A. (2024) ‘Pendekatan Kontinjensi dan Variabel Situasional dalam Penelitian Akuntansi’, Jurnal Akuntansi Kontemporer Indonesia, 12(1), hlm. 55–74.
Renhoran, M. I., Roswah, H. F., Sundari, S., & Pakpahan, M. (2024). Strategi Peningkatan Keterlibatan Karyawan Melalui Pengelolaan Kinerja Dalam Organisasi Modern. Jurnal Cakrawala Akademika, 1(3), 940-956.
Sari, M. dan Wicaksono, F. (2024) ‘Pendekatan Kontinjensi dalam Hubungan Partisipasi Anggaran dan Kinerja Organisasi’, Jurnal Ekonomi dan Tata Kelola Bisnis, 13(1), hlm. 55–71.
Sarwendhi, R. A. (2021). The effect of participatory budgeting, information asymmetry, and organizational commitment on budgetary slack. The Indonesian Accounting Review, 11(2), 209-219.
Satya, P. I. G. A., & Asmara, P. I. N. W. (2024). The Effect Of Budget Goal Characteristics On Management Performance With Job Relevant Information And Organizational Culture As Moderating Variables. Russian Journal Of Agricultural And Socio-Economic Sciences, 145(1), 62-72.
Tahar, A., & Sofyani, H. (2020). Budgetary participation, compensation, and performance of local working unit: The intervening role of organizational commitment. Journal of Accounting and Investment, 21(1), 145-161.
Wijaya, H. (2022) ‘Teori Kontinjensi dan Implementasinya dalam Sistem Pengendalian Manajemen’, Jurnal Administrasi dan Bisnis Modern, 10(4), hlm. 211–228.
Downloads
Published
July 14, 2026
Copyright (c) 2026 Jasintha Dessy Tapatfeto, Sulche Ifone Nafi, Nonce Farida Tuati, Thobias Tomasowa (Author)
License

This work is licensed under a Creative Commons Attribution-NonCommercial-ShareAlike 4.0 International License.
How to Cite
Jasintha Dessy Tapatfeto, Sulche Ifone Nafi, Nonce Farida Tuati, & Thobias Tomasowa. (2026). ANGGARAN PARTISIPATIF DAN KINERJA ORGANISASI DALAM MANAJEMEN MODERN. Widina Media Utama. https://doi.org/10.59818/1402n796